출국 후 2년 안에 팔면 비과세? 출국 특례 요건 정리
비거주자는 원칙적으로 1세대1주택 비과세를 받지 못합니다. 하지만 출국하면서 집을 정리하는 경우를 위해 세법은 출국일부터 2년 안에 파는 집에 예외를 두고 있습니다. 해외로 나가기 직전이거나 막 나간 분이라면 꼭 확인해야 할 규정입니다.
이 글은 2026년 10월 기준 공개 법령을 바탕으로 한 참고용 설명이며 세무 자문이 아닙니다.
1. 어떤 경우에 해당하나
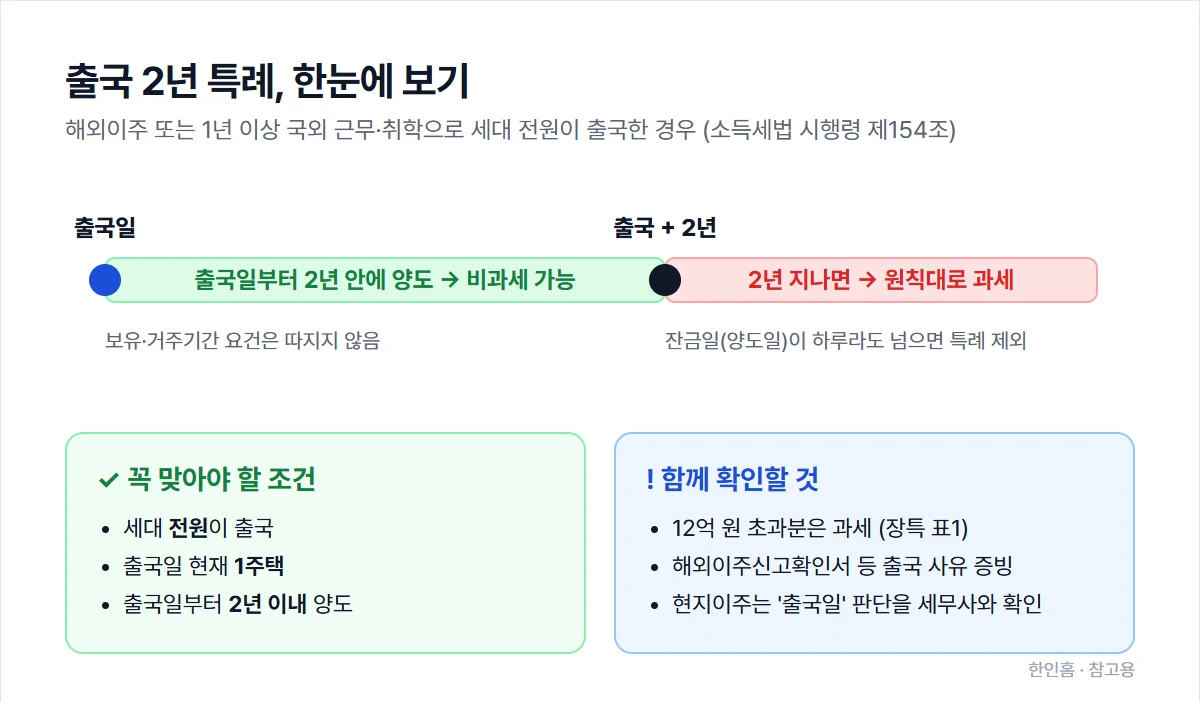
소득세법 시행령 제154조 제1항 제2호 나·다목은 다음 경우 1세대1주택 비과세를 인정하며, 이때는 보유기간·거주기간 요건을 따지지 않습니다.
- 해외이주: 해외이주법에 따른 해외이주로 세대 전원이 출국한 경우
- 장기 국외 근무·취학: 1년 이상 계속해서 국외에 거주해야 하는 취학 또는 근무상 형편으로 세대 전원이 출국한 경우
두 경우 모두 출국일 현재 1주택을 보유하고 있어야 하고, 출국일부터 2년 이내에 양도해야 합니다.
2. 놓치기 쉬운 조건
- 세대 전원 출국: 배우자나 자녀 등 세대원 일부가 한국에 남아 있으면 해당하지 않을 수 있습니다.
- 출국 당시 1주택: 출국할 때 집이 두 채였다면 특례 대상이 아닙니다. 출국 전에 다른 집을 먼저 정리했는지 시점을 확인하세요.
- 2년 계산: 기준은 출국일입니다. 잔금일(양도일)이 2년을 하루라도 넘기면 특례를 받지 못합니다.
- 고가주택: 양도가액이 12억 원을 넘으면 넘는 부분에 해당하는 양도차익은 과세됩니다. 이때 비거주자에게는 장기보유특별공제 표1(보유 3년 이상 6%부터 연 2%, 최대 30%)이 적용됩니다.
- 증빙: 해외이주신고확인서, 재직·재학 증명 등 출국 사유를 입증할 서류가 필요합니다. 해외에서 영주권 등을 얻어 이주한 현지이주는 현지이주확인서나 거주여권 사본 등을 냅니다. 현지이주일 때 ‘출국일’을 언제로 보는지는 사례마다 달라 세무사 확인이 필요합니다.
3. 특례를 놓치면 얼마나 차이 날까
특례를 받으면 12억 원 이하 주택은 세금이 없지만, 2년이 지나 비거주자로 팔면 비과세가 안 되고 장기보유특별공제도 연 2%(최대 30%)만 받습니다. 수천만 원에서 수억 원까지 차이가 날 수 있습니다.
양도세 계산기에서 ‘비거주자’를 고르고 출국일과 출국 사유를 넣으면 특례 해당 여부를 함께 계산합니다.
4. 이미 2년이 지났다면
특례 기간이 지났다면 다른 선택지를 비교해 볼 수 있습니다.
- 귀국해 다시 거주자가 된 뒤 요건을 갖춰 파는 경우
- 다른 주택을 정리해 1세대1주택이 된 뒤 파는 경우
양도세 계산기의 지금 팔까, 귀국 후 팔까 그래프로 대략적인 차이를 확인한 뒤, 실제 결정 전에는 세무사와 상의하세요.